Une assurance Mercedes ne doit pas seulement protéger votre moyen de transport. Entre une Classe C utilisée tous les jours, un Mercedes GLS coupé, une Mercedes Maybach ou encore un EQA électrique et un GT Coupé signé AMG, la valeur, les technologies et les usages ne sont pas les mêmes. Le contrat doit prendre en compte l’ensemble des différences. C’est pour cette raison que Sarrut Assurance étudie votre modèle, les équipements, le lieu de stationnement ainsi que votre profil de conducteur. L’objectif est de trouver l’une des formules les plus cohérentes.
D’importantes réparations sont parfois à prévoir en cas de vol de votre auto, d’accident, de vandalisme ou de bris de glace. Toutefois, un pare-choc équipé de capteurs demande une réelle expertise au même titre qu’un pare-brise associé à des aides à la conduite.
Pourquoi une assurance Mercedes classique n’est pas recommandée ?
La responsabilité civile est le minimum légal qui indemnise les dommages causés aux tiers. Par contre, ceux subis par votre Mercedes ne sont pas pris en compte. De ce fait, pour un véhicule assez récent, puissant ou doté d’options onéreuses, une formule tous risques est à privilégier. Par contre, les clauses du contrat ne couvrent pas toujours la garantie vol, la valeur retenue après un sinistre, les accessoires. Un simple choc est susceptible de toucher l’optique, la caméra, le radar ou encore les supports et la peinture. Le coût ne concerne donc pas seulement la pièce visible. La vigilance doit être de mise après une destruction ou un vol puisque l’indemnité repose souvent sur la valeur vénale, une valeur de remplacement ou une valeur définie dans le contrat. Il faut également prouver avec des photographies, des factures et un historique complet l’état, le kilométrage, l’entretien, mais aussi les options.
Pourquoi passer par un spécialiste pour assurer votre Mercedes ?
Classe C, Classe E et Classe S, protégez un usage régulier
Une Classe C ou une Classe E peut être utilisée pour des trajets quotidiens, des déplacements professionnels ou de longues distances. De ce fait, le kilométrage annuel, le prêt du volant, le stationnement nocturne ainsi que l’assistance pèsent lourd dans l’analyse. Pour une Classe S ou une Maybach, la valeur des options et le niveau d’équipement ont encore plus de poids. La déclaration doit décrire la voiture et pas seulement son appellation commerciale. Un expert saura vous proposer le meilleur accompagnement.
GLB, GLC, GLE, GLS et Classe G, analysez l’équipement du SUV
Un SUV Mercedes propose souvent des aides au stationnement, des caméras, des optiques, des surfaces vitrées assez grandes et des équipements coûteux. Un GLB familial n’a pourtant pas la même valeur ou le même usage qu’un GLE Coupé, un GLS ou une Classe G. De ce fait, le contrat doit intégrer la version exacte, la motorisation, les options, le mode de financement et les conducteurs. En ce qui concerne le risque de vol, la garantie n’est pas automatique. Les conditions ont tendance à varier selon les contrats. Le stationnement dans un box privé, les dispositifs antivol, le nombre de clés disponibles et le délai de déclaration peuvent être importants. Les accessoires que vous avez ajoutés ne sont pas toujours couverts sans une extension. Nous effectuons ainsi une vérification pour l’ensemble des points avant la signature de votre assurance auto.
CLA, GT Coupé et SL Roadster, encadrez la puissance et le loisir
L’assurance auto Mercedes doit être différente pour une CLA performante, un GT Coupé ou un SL Roadster. Le tarif est impacté par la puissance, la fréquence d’utilisation, mais également l’expérience du conducteur, la valeur du véhicule et les conditions pour le stationnement. N’oubliez pas de déclarer toutes les modifications mécaniques. Si vous ne le faites pas pour une reprogrammation ou une transformation, la prise en charge lors d’un sinistre peut être impactée. Si vous envisagez une journée sur un circuit privé, sachez que la circulation routière et l’utilisation de la piste ne relèvent pas automatiquement des mêmes garanties. Sarrut Assurances propose un contrat dédié aux voitures sportives.
Comment assurer une Mercedes EQA ou EQB électrique ?
Pour une EQA ou un EQB, vous devez être vigilant. • Après un choc, le diagnostic concerne la batterie de traction, le circuit haute tension ainsi que les organes de recharge. • Le remorquage vers un réparateur compétent est alors essentiel. • Une assistance traditionnelle perd vite de son intérêt si elle n’est pas en mesure de vous orienter correctement. Avant de souscrire, il faut bien différencier la garantie constructeur de l’assurance. La première traite certains défauts selon des conditions. A contrario, la seconde répond aux évènements prévus dans le contrat comme l’accident, l’incendie ou le vol. Il faudra aussi une couverture spécifique pour le câble de recharge, la borne installée à domicile et les accessoires mobiles.
Quels sont les points techniques à vérifier dans votre contrat d’assurance Mercedes ?
Sarrut Assurances réalise une étude personnalisée pour ses offres prestige. Selon la formule retenue et l’éligibilité du dossier, plusieurs points peuvent être adaptés à la Mercedes.
- La valeur d’indemnisation : il faut une base clairement définie pour limiter l’écart entre la valeur du véhicule et le remboursement.
- La franchise : elle doit être examinée pour le vol, le bris de glace, le vandalisme et les dommages tous accidents.
- Le parcours de réparation : il permet d’orienter la voiture vers un centre compétent et de préserver les opérations techniques nécessaires.
- L’assistance prestige 0 km : elle est utile quand la panne ou l’accident survient devant le domicile ou loin de celui-ci.
- L’usage réel : c’est important que ce soit pour des trajets réguliers, un faible kilométrage, des sorties de type loisir ou une utilisation sur circuit.
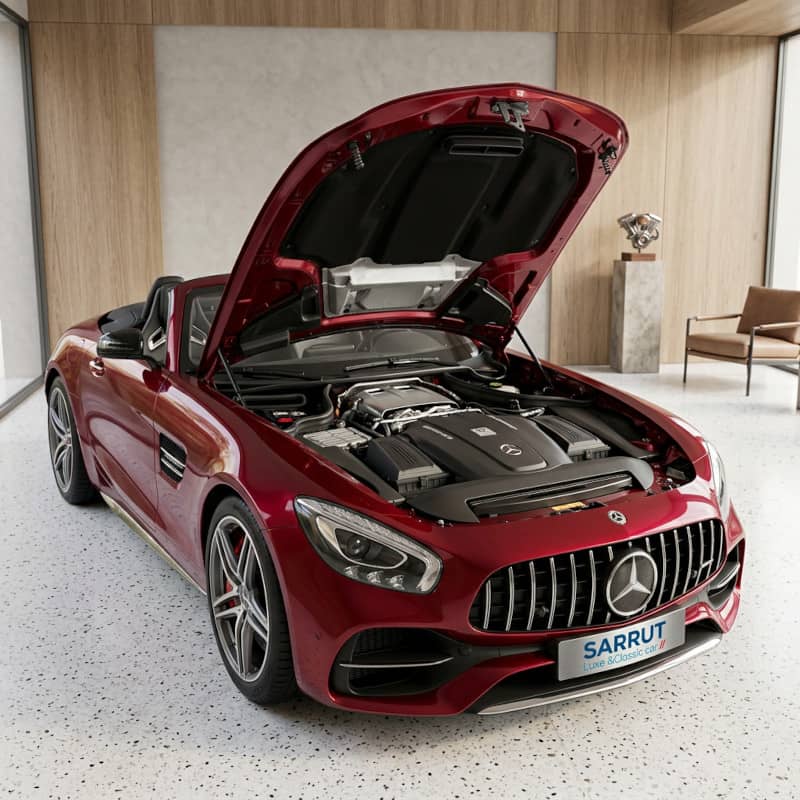
Pour une Mercedes 500 SL ou une SL R129, il faudra adopter une autre méthode. En effet, la valeur dépend à la fois de l’état, de la version, de l’historique et de la qualité des travaux effectués. Des photos datées, les factures d’entretien et une récente expertise permettent de la calculer. L’assurance au kilomètre peut aussi convenir à un usage occasionnel sous réserve des seuils et des conditions.
Quel tarif pour assurer une Mercedes en France ?
Pour la gamme Mercedes SUV ou un autre modèle, il n’y a pas un prix fixe. Le tarif va dépendre du modèle, de la puissance, de la valeur, de la commune de résidence, du stationnement, du kilométrage et même du bonus et des sinistres antérieurs. Les garanties et le conducteur impactent aussi le calcul. Alors, une Classe C, un EQA, un GLS, une Maybach et un Mercedes AMG n’auront pas forcément la même prime.
Profitez d’un courtier en assurance voiture luxe Mercedes
Si vous souhaitez profiter d’une réelle expertise, confiez votre demande à Sarrut Assurances. Un échange permet d’identifier les garanties les plus utiles pour votre berline, votre SUV, votre Mercedes électrique ou votre AMG sans que l’assurance Mercedes devienne une formule standard.
Demandez votre devis personnalisé et protégez votre véhicule selon sa vraie configuration !